Қысқаша: жергілікті картамен USDT сатып алудың өзі заңсыз емес. Тәуекел екі жерде: қарсы жақтың кім екенінде және сіздің шотыңыз арқылы қандай ақша өтетінінде. Картаның бұғатталуы — сот шешімі емес, банктің тәуекел жүйесінің әрекеті, бірақ салдары нақты.
Тәртібі қалай жүреді
Жалпы схема барлық алаңда ұқсас:
- Шот ашып, растаудан өтесіз. Бұл қадамсыз ары қарай жүрмейді.
- Сатушыны таңдайсыз. Бағам, лимит, төлем әдісі көрсетіледі.
- Тапсырыс ашасыз. Осы сәтте актив алаңда уақытша бөгеледі.
- Төлейсіз. Алаң көрсеткен деректемелерге, өз шотыңыздан.
- Растайсыз. Сатушы төлемді көрген соң актив сізге өтеді.
Ең қауіпті қате: алаңнан тыс төлеу. Егер қарсы жақ «алаңды айналып өтейік, комиссия үнемдейміз» десе — тоқтаңыз. Алаңның қорғанысы дәл сол уақытша бөгеу арқылы жұмыс істейді. Одан тыс жасалған төлемде сізде ешқандай қорғаныш жоқ.
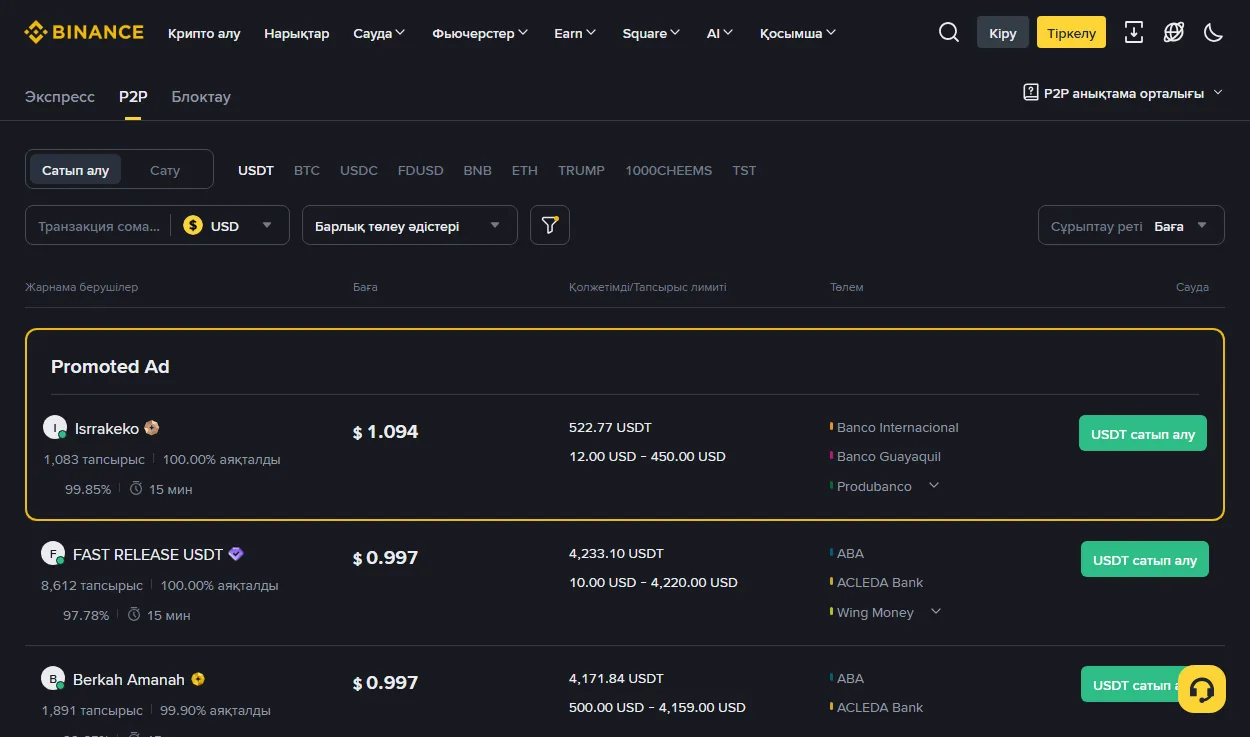
Қарсы жақты тексеру
Алаң ішінде де сатушылар әртүрлі. Тексеретін нәрселер:
| Не қарайсыз | Неге |
|---|---|
| Аяқталған мәмілелер саны | Жаңа тіркелген шот — қосымша тәуекел |
| Орындау пайызы | Төмен көрсеткіш даулардың белгісі |
| Орташа жауап уақыты | Ұзақ жауап — бөгелу тәуекелі |
| Төлем деректемесінің аты | Сатушының атымен сәйкес келуі керек |
Соңғы жол ең маңыздысы. Егер сізден үшінші тұлғаның шотына төлеу сұралса — бас тартыңыз. Бұл ақшаның жолын шатастырады және дәл сол сіздің шотыңызды күдікті етеді.
Карта неге бұғатталады
Банк сіздің криптомен айналысқаныңызды білмейді. Ол үлгі көреді. Күдік тудыратын үлгілер:
- Әртүрлі белгісіз адамдардан ұқсас сомалардың түсуі
- Түскен ақшаның бірден шығып кетуі
- Түсініктемесі жоқ жиі аударымдар
- Әдеттегі айналымнан күрт өзгеше көлем
Байқаңыз: бұл тізімнің көбі сату жағында пайда болады, сатып алуда емес. Яғни сіз USDT сатып алғанда тәуекел азырақ; ал USDT сатып, картаңызға бөтен адамдардан ақша қабылдағанда тәуекел бірден өседі.
Тәжірибелік ереже: сатып алу кезінде сіз төлейсіз — бұл салыстырмалы қауіпсіз. Сату кезінде сіз бөтен адамнан ақша қабылдайсыз — дәл осы жерде бұғаттау тәуекелі шоғырланған. Егер сату қажет болса, лицензиясы бар арна арқылы шығару жолын қараңыз.
Тәуекелді азайтудың нақты ережелері
- Тек өз шотыңыздан төлеңіз. Туыстың картасы да жарамайды.
- Аударым түсініктемесіне артық ештеңе жазбаңыз. «Крипто», «USDT» деген сөздер кейбір банкте автоматты белгі қосады.
- Үшінші тұлғаға төлемеңіз. Ешқандай себеппен.
- Алаңнан тыс шықпаңыз. Қорғаныс сонда.
- Тарихты сақтаңыз. Скриншот, мәміле нөмірі, көшірме.
- Көлемді біртіндеп өсіріңіз. Күрт секіру белгі береді.
Жиі кездесетін алдау тәсілдері
Ақша түспейінше, активті босатуды растамаңыз. Төмендегі алдау тәсілдерінде осы асығыстық пайдаланылуы мүмкін.
Жалған түбіртек. Қарсы жақ аударым туралы скриншот жібереді, ол шынайы көрінеді. Скриншот өңделген немесе басқа мәміленікі болуы мүмкін. Қарсы дәрі біреу-ақ: тек өз банк қосымшаңыздағы нақты түсімді дәлел деп санаңыз.
Кері қайтарылатын төлем. Ақша шынымен түседі, сіз растайсыз, содан кейін аударым даулы деп кері қайтарылады. Сондықтан мәмілені алаң ішінде жүргізу маңызды — сыртта сізде дау шешу жолы қалмайды.
«Артық жібердім, қайтарыңыз». Қарсы жақ артық сома жібергенін айтып, айырманы басқа шотқа қайтаруды сұрайды. Мұндай өтінішке келіспеңіз: артық түскен сома болса, оны алаң арқылы шешеді.
Асықтыру. «Тез растаңыз, кетіп бара жатырмын», «жүйе бұғаттап қалады» — асығыс шешім қабылдатуға арналған қысым. Асығыс сұраған адаммен мәміле жасамағаныңыз дұрыс.
Бір ережеге түйіндейік: «растау» түймесін ақша шотыңызда тұрғанын өз көзіңізбен көргенде ғана басыңыз. Скриншот, хабарлама, қарсы жақтың сөзі — ешқайсысы дәлел емес.
Егер бұғатталып қалса
Дүрбелеңге түспеңіз және ең бастысы — басқа картаға көшіп, сол әрекетті жалғастырмаңыз. Бұл жағдайды нашарлатады. Алғашқы қадамдар мен нақты тәртіп бөлек мақалада жазылған.
Қысқаша: банкке жүгініңіз, себебін сұраңыз, ақшаның шығу тегін құжатпен түсіндіріңіз. Алаңдағы операция тарихы мен декларация осы сәтте ең күшті дәлел болады.
Бұл заңды ма деген сұрақ
Өз ақшаңызға өзіңіз үшін сатып алу — заңға қайшы емес. Ал егер сіз басқалар үшін сатып ала бастасаңыз, айырма алсаңыз және мұны тұрақты істесеңіз — бұл басқа әңгіме, ол лицензия талап етеді. Шекараның қайда екені қызыл сызық мақаласында.
Ұсынылған бағам әділ ме
P2P алаңында әр сатушы өз бағамын қояды, әрі айырма кейде елеулі болады. Оны бағалаудың қарапайым жолы бар: ресми нарықтық бағамды алып, айырманы пайызбен есептеңіз.
| Айырма | Қалай бағалау |
|---|---|
| Бірнеше пайызға дейін | Қалыпты, бұл делдалдың табысы |
| Айтарлықтай жоғары | Себебін сұраңыз: жылдамдық па, лимит пе |
| Нарықтан әлдеқайда тиімді | Ең қауіпті нұсқа — себебін білмей келіспеңіз |
Соңғы жол маңызды. Нарықтан айқын тиімді ұсыныс әдетте бір нәрсені жасырады: ақшаның шығу тегі күмәнді болуы, немесе мәміле алаңнан тыс өтуі, немесе бұл жай ғана алдау. Тым жақсы бағам — тәуекел белгісі, олжа емес.
Дау шықса не істейсіз
Алаң ішіндегі мәміледе дау шешу рәсімі бар, әрі ол актив уақытша бөгелгендіктен жұмыс істейді. Тәртібі:
- Растауды асықпаңыз. Ақша шотыңызға шынымен түскенін көрмей растамаңыз.
- Дауды алаң ішінде ашыңыз. Жеке хабарламада шешуге келіспеңіз.
- Дәлел жинаңыз. Банк көшірмесі, уақыт белгісі, хат алмасу.
- Хат алмасуды алаң ішінде жүргізіңіз. Сыртқы мессенджердегі жазба дау кезінде қаралмауы мүмкін.
«Ақша жіберілді, растай беріңіз» деген хабарлама — дәлел емес. Скриншот өңделуі мүмкін, аударым кері қайтарылуы мүмкін. Тек өз шотыңыздағы нақты түсімді көргенде ғана растаңыз. Бұл ең жиі кездесетін алдау түрі.
Көлемді қалай өсіру керек
Жаңа қарсы жақпен бірден ірі сомаға кірмеңіз. Қалыпты тәртіп: алдымен ең кіші сома, содан кейін орташа, содан кейін ғана қажетті көлем. Әр қадам арасында аударымның шынымен өткенін тексеріңіз.
Бұл баяу көрінеді, бірақ бір рет жоғалтқан сома осы бірнеше қосымша мәміленің уақытынан әлдеқайда қымбат.
Kaspi арқылы USDT сатып алу заңды ма?
Өзіңіз үшін сатып алу заңға қайшы емес. Мәселе қарсы жақта және ақшаның жолында. Басқалар үшін тұрақты айырбастау — бөлек, лицензияланатын әрекет.
Неге картам бұғатталды, мен ештеңе бұзған жоқпын ғой?
Бұғаттау кінәні білдірмейді. Банк үлгі бойынша әрекет етеді: белгісіз адамдардан түскен біртекті аударымдар күдік тудырады. Түсіндіру керек, ол үшін құжат керек.
Сатушы алаңнан тыс төлеуді ұсынды, бола ма?
Болмайды. Алаңның қорғанысы активтің уақытша бөгелуі арқылы жұмыс істейді. Одан тыс төлемде сізде дау шешу жолы қалмайды.
Үшінші тұлғаның шотына төлесем не болады?
Ақшаның жолы шатасады және сіздің шотыңыз күдікті тізбекке ілігуі мүмкін. Мұндай өтінішке келіспеу керек.
Екі түрлі дереккөз, бөлек қаралады
Алаңның жұмыс тәртібі — оның өз анықтама беттерінен, карта бұғаттауға қатысты бөлігі — жергілікті реттеуші мен құқық қорғау хабарламаларынан. Салмағы бірдей емес, сондықтан бөлек берілген.Екеуі де 2026 жылғы қыркүйекте тексерілді
- Kaspi.kz ресми сайты Kaspi BankАударым лимиттері, есептеу мерзімі мен тәуекел бақылауы банктің ағымдағы шарттарында.
- Күн сайынғы ресми нарықтық бағамдар Қазақстан Ұлттық БанкіҰсынылған бағамның нарықтан алшақтығын ресми бағаммен есептеп көруге болады.
- Цифрлық активтер нарығын реттеу Қазақстан Ұлттық БанкіҚарсы жақ шын мәнінде айырбастау қызметін жүргізсе, бұл лицензия талап ететін әрекет.
- Қамтамасыз етілмеген цифрлық актив айырбастаушылары: лицензия шарттары Қазақстан Ұлттық Банкі«Басқа үшін сатып алушы» мен лицензиясы бар айырбастаушының арасы қаншалық алыс екені осы беттен көрінеді.
- Қазақстан Республикасының Әкімшілік құқық бұзушылық туралы кодексі «Әділет» құқықтық ақпарат жүйесіБанк тарапындағы тәуекел бақылауының әкімшілік-құқықтық негізі.
- Қазақстан Республикасының Қылмыстық кодексі «Әділет» құқықтық ақпарат жүйесіҚаражаттың шығу тегі күмән тудырғанда қолданылуы мүмкін қылмыстық баптар.
- AFSA лицензиясы бар ұйымдардың ашық тізілімі Астана қаржы қызметтерін реттеу комитетіҚарсы жақ бір алаңның атынан сөйлесе, алдымен тізілімнен тексеріңіз.