银行来问「这笔钱从哪来」,还不是冻卡,是一次补材料的机会。按哈萨克斯坦反洗钱法,银行有义务在需要时弄清客户交易的资金来源;你给不出能对上的材料,它才会走到拒绝办理、暂停操作那一步。所以这件事的重点不在怎么解释,而在能不能把「本金 → 平台 → 坚戈 → 这张卡」这条线,用对得上日期和金额的记录连起来。
卡已经被冻了的话,顺序要急得多,先看冻卡前 72 小时那篇。还没到那一步,就从银行凭什么问开始,按这条线一段一段把材料备齐,再写一页说明。
银行凭什么问,能做到哪一步
依据有两层,一层是法律,一层是你和银行签的合同。
法律那层是 2009 年 8 月 28 日第 191-IV 号《反洗钱和反恐怖融资法》。第 5 条要求「金融监测主体」对客户做尽职调查,其中包括持续研究客户的交易,必要时获取并记录交易资金来源的信息。银行是金融监测主体;按第 3 条现行的名单,加密资产兑换运营商、数字资产交易平台运营商也在里面——也就是说,本地持牌平台问你资金来源,和银行问你,是同一部法。
第 13 条讲拒绝与暂停:没法完成尽职调查措施的,应当拒绝办理这笔操作;对业务关系被用于洗钱有怀疑的,可以拒绝。法条原文以 Әділет 系统里的现行文本为准,暂停的具体期限各款写法不同,这里不替法条下结论。
合同那层以 Kaspi 为例。它公开的《电子银行服务条件》里,第 7.4 条第 3 项写的是客户的义务:在 Kaspi 指定的期限内,提供反洗钱法、外汇管制法和银行内部文件要求的材料和信息。第 7.1 条第 3 项和第 10.1 条第 6 项是银行的权利:可以按反洗钱法暂停你账户上的操作,或拒绝提供支付服务。别的银行措辞不一样,结构大同小异,去自己银行官网找「условия」或「договор присоединения」就能看到。
拆开看,问询之后大致两种走向:材料对得上,事情到此为止;材料给不出或对不上,银行可以拒绝那一笔、暂停操作。你能左右的,只有交上去的材料是什么样。
要回答的其实是一条线,不是一个数
「钱从哪来」听上去问的是收入,落到加密相关的入账上,银行实际想看的是四段能否首尾相接:
- 本金。最早买币的钱是哪来的:工资、经营收入、存款、卖房卖车。这一段和加密无关,用的是普通的收入凭证,比如工资流水、合同、完税记录。
- 进平台。本金怎么变成了币:从哪张卡付的款、在哪个平台、哪天、买了多少。
- 变坚戈。币怎么卖掉的:在持牌平台卖出提现,还是在 P2P 上卖给个人。
- 到这张卡。被问到的那几笔入账,分别对应上一段的哪一笔卖出。
最常见的断点在第一段和第四段之间。假设你两年前用工资买过一些 USDT,今年分几次卖掉:第四段的入账一笔笔都在,但当初那笔工资是从哪张卡付出去的,可能已经想不起来。这时候不要硬凑,把能对上的段落写清楚,对不上的那段如实写「时间较久,以下为能找到的记录」,再附上那一年的工资流水。完整性比好看重要。
还有一种情况是币本身不是买的:别人付给你的货款、服务费,或者挖矿所得。那第一段换成合同、发票、聊天里的订单确认,道理一样。中哈贸易里用 USDT 收货款的情况,那篇按环节写过要留什么,这里不重复。
交易所那一段:对账单能证明什么、不能证明什么
第二段和第三段的材料在交易所里。这里以币安为例,因为它的帮助中心把导出功能写得比较清楚;其他平台名称不同,思路一样。
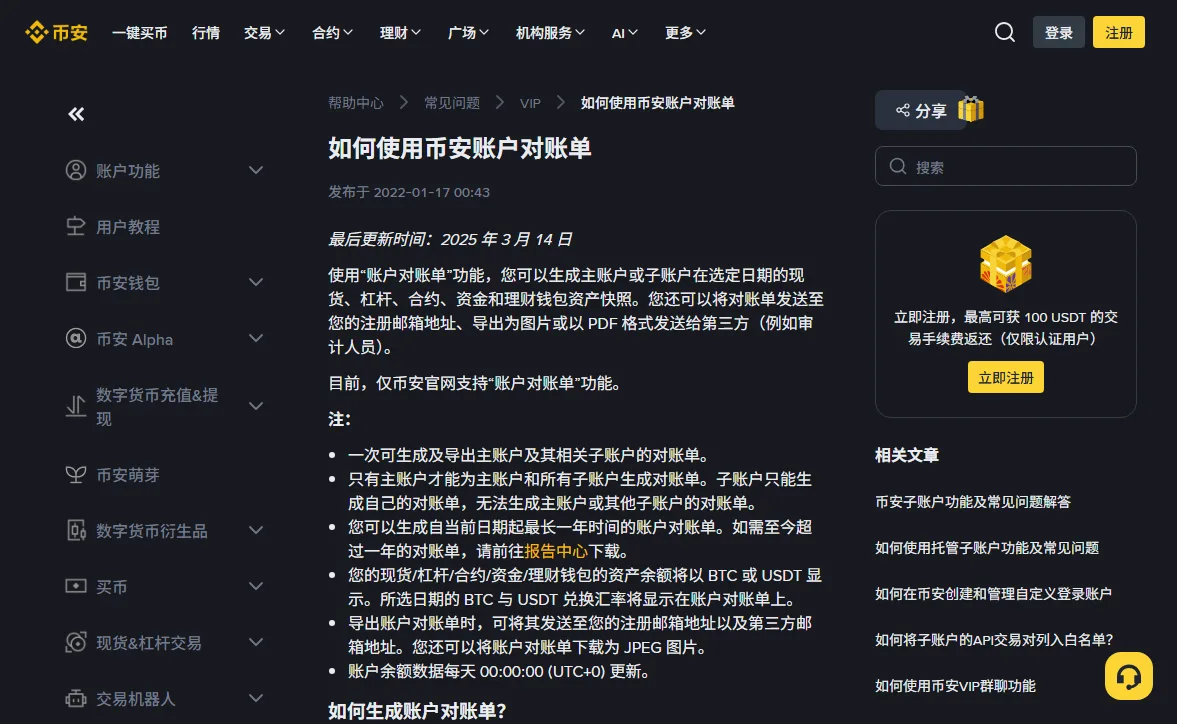
帮助中心这一页说的是「账户对账单」:在网页版的【钱包】-【账户对账单】里生成,内容是你选定那一天现货、杠杆、合约、资金和理财钱包的资产快照,总值折成 BTC 或 USDT。可以发到注册邮箱、存成 JPEG,或者以 PDF 发给第三方,页面举的例子正是审计人员。
拿去给银行之前,有几处要知道:
- 它是余额,不是流水。对账单证明「某一天你账上有多少」,证明不了「钱从哪来、去了哪」。银行要的是后者。
- 页面写明只显示余额排名前 5 个币种,PDF 只有英文版,导出时要设 8 位密码,下载链接 7 天内有效。
- 单次最长生成一年;更早的记录,页面指向「报告中心」下载。
所以对账单适合作封面,用来证明这个账户是你本人的、某个时点确有这些资产。真正对上金额的,是充值记录、交易记录和提现记录:哪天从哪张卡付款买币,哪天卖出,哪天提现到哪张卡。导出后在表格里把被问到的那几笔标出来,比把整份文件丢给银行有用得多。
在本地持牌平台上卖出、提现到银行卡的,这一段最好讲:平台本身就是金融监测主体,钱是从一家能说出名字、受监管的机构打过来的。在境外平台或不确定持牌状态的平台上操作的,先看怎么查 AFSA 持牌名单,银行很可能会问到这一层。
P2P 换来的坚戈最难讲清
原因很简单:钱是一个个陌生人打进来的。银行看到的是十几个不同姓名的入账,备注五花八门,每一笔都要你说明这个人是谁、为什么给你钱。
能解释清楚的前提,是每一笔入账都能指回一张 P2P 订单。要备的是:
- 订单号、成交时间、金额、对方在平台上的实名;
- 同一笔在银行明细里的那一行,付款人姓名要露出来;
- 两者一一对应的清单。按日期排,一行一单。
付款人姓名和订单实名对不上的那几笔,要单独拎出来说明。这类入账可能就是第三方付款,严重的是诈骗受害人的钱,处理办法在「三角」骗局那篇里。不要指望银行注意不到——它比你更早看到付款人姓名。
频率也会被看。同一张卡短时间里收进大量陌生人的转账,本身就像在替人收款或无牌换汇。偶尔卖一点自己的币,和天天在 P2P 上做买卖,在银行眼里是两类客户;后者到什么程度会碰到无牌经营的线,这篇引了判例。
书面说明怎么写
银行一般会告诉你用什么渠道交:App 里的通知、邮件,或者去网点。按它指定的渠道和期限交,口头解释过了也补一份书面的。
说明本身不用长,一页能写完最好。结构可以是这样:
一、被问到的入账:日期、金额、笔数(照银行列的写)。
二、这些钱的性质:出售本人持有的 USDT 所得。
三、来源链:本金来自哪类收入(附件 1);何时在哪个平台购入(附件 2);何时、通过什么方式卖出(附件 3);每笔卖出与每笔入账的对应表(附件 4)。
四、无法提供记录的部分及原因。
五、联系方式。
用俄语或哈萨克语写,经办人不用再找人翻;中文的聊天记录、合同要附译文。截图留原图,不要裁到只剩金额——日期、平台名称、账户名都要在画面里。
交上去之后,留一份副本和提交记录。如果最后还是被限制,或者银行的答复你认为不合理,这份材料就是向银行正式投诉、再往上找银行业监察专员时的底稿。
几种让事情变糟的回答
不要编来源。「朋友还钱」「家里给的」——银行可以接着要借条、要对方的流水。编出来的说法一旦和记录矛盾,原本只是材料不全,就变成了你提供不实信息。
其他几种,看起来是在解决问题,其实在加重它:
- 把钱转到别的卡上再说。问询期间把余额挪走,在风控看来很像资金在逃离。
- 找朋友的卡接着收。这正是刑法第 232-1 条针对的行为,你和朋友都会被拖进去。
- 以后拆成小额。刻意把一笔拆成很多笔,在风控眼里很容易被读成在躲监测,比原来那一笔更难解释。
- 不回复,等它过去。第 13 条的逻辑是没法完成尽职调查就拒绝办理。不回复,等于主动让它走到这一步。
如果被问的入账里确有你自己也说不清的钱——比如替别人收过、或者有几笔对不上订单的——先停下来找律师,再决定怎么回复。这时候写出去的每一句都可能被调取。
常见问题
银行没有冻卡,只是打电话问了一句,需要交书面材料吗?
电话里能说清就先说清,同时问一句是否需要书面补充、交到哪里、什么期限。口头沟通没有留痕,后面如果升级成限制操作,你手上什么都没有,所以就算对方没要求,也建议自己整理一份留底。
只交币安的账户对账单够不够?
大多不够。对账单是某一天的资产快照,证明不了资金的来路和去向。它可以证明账户是你本人的,真正对上金额的是充值、交易和提现记录,以及 P2P 订单和银行入账的对应表。
换用持牌平台出金,是不是就不会被问了?
不能保证。持牌平台出金的记录更容易解释,因为对方也是金融监测主体,出金方名称清楚;但银行对客户做尽职调查的义务不因资金来自哪个平台而免除,问不问由银行按自己的风险判断决定。
本文依据的法条、合同条款和平台说明
银行对问询期限、材料清单的具体要求各家不同,本文只引用了 Kaspi 的公开合同条件;其他银行没查。
- 《反洗钱和反恐怖融资法》(2009 年 8 月 28 日第 191-IV 号) 官方法律信息系统 Әділет第 3 条金融监测主体名单、第 5 条尽职调查中的资金来源要求、第 13 条拒绝与暂停操作;2026 年 10 月查阅现行版本。
- 《Kaspi Bank 电子银行服务条件》 Kaspi Bank 官网 PDF第 7.1 条第 3 项、第 7.4 条第 3 项、第 10.1 条第 6 项;2026 年 10 月下载的版本。
- 如何使用币安账户对账单 币安帮助中心对账单的入口、内容、格式和一年时限;页面标注最后更新于 2025 年 3 月 14 日。
- 《哈萨克斯坦共和国刑法典》 官方法律信息系统 Әділет第 232-1 条(出借账户、替人收转款)以现行文本为准。