Банк «ақша қайдан келді?» деп сұраса, бұл әлі карта бұғаттау емес. Бұл — құжат сұрау. Қазақстанның ақшаны жылыстатуға қарсы заңы бойынша банк қажет болғанда клиент операцияларының қаражат көзін анықтауға міндетті. Іс операциядан бас тартуға немесе оны тоқтатуға дейін тек сіз берген құжаттар бір-біріне сәйкес келмегенде ғана барады. Сондықтан мәселе әдемі түсіндіруде емес: бастапқы ақша → алаң → теңге → осы карта деген тізбекті күні мен сомасы сәйкес келетін жазбалармен жалғай аласыз ба, сол маңызды.
Төменде алдымен банк қандай негізбен сұрайтынын, содан кейін тізбектің әр буынына не керек екенін, соңында жазбаша түсініктемені қалай құрастыруды жазамыз. Карта бұғатталып қойса, ретін басқаша ұстаған жөн: бұғаттаудан кейінгі алғашқы 72 сағат туралы мақаладан бастаңыз.
Банк неге сұрауға құқылы және қай жерге дейін бара алады
Сұрақтың артында екі нәрсе тұр: заң және шот ашқанда қол қойған шартыңыз.
Заң — 2009 жылғы 28 тамыздағы № 191-IV «Қылмыстық жолмен алынған кірістерді заңдастыруға (жылыстатуға) және терроризмді қаржыландыруға қарсы іс-қимыл туралы» Заң. Оның 5-бабы «қаржы мониторингі субъектілерін» клиенттерді тиісінше тексеруге міндеттейді. Бұған клиент операцияларын тұрақты зерделеу, қажет болса, операцияның қаржыландыру көзі туралы мәліметті алу және тіркеу кіреді. Банк — қаржы мониторингі субъектісі. 3-баптың қазіргі редакциясы бойынша қамтамасыз етілмеген цифрлық активтерді айырбастау операторлары мен цифрлық активтер сауда платформасының операторлары да осы тізімде. Яғни жергілікті лицензиясы бар крипто алаң қаражат көзін сұраса, ол банкпен бір заңға сүйенеді.
13-бап операциядан бас тарту мен оны тоқтата тұру туралы. Тиісінше тексеру шараларын қабылдау мүмкін болмаса, операциядан бас тартылуға тиіс; іскерлік қатынас жылыстату үшін пайдаланылып жатыр деген күдік болса, бас тартуға болады. Заңды мәтін — «Әділет» жүйесіндегі қолданыстағы редакция. Тоқтата тұру мерзімдері әр тармақта әртүрлі жазылған, сондықтан біз оларды бір санға келтірмейміз.
Шарт жағын Kaspi мысалында қарайық. Оның жария «Электрондық банк қызметтерін көрсету шарттарының» 7.4-тармағының 3) тармақшасында клиенттің міндеті жазылған: ақшаны жылыстатуға қарсы заң, валюталық бақылау заңы және банктің ішкі құжаттары талап ететін құжаттар мен мәліметтерді Kaspi белгілеген мерзімде ұсыну. 7.1-тармақтың 3) тармақшасы мен 10.1-тармақтың 6) тармақшасы банкке осы заңда көзделген жағдайларда шоттағы операцияларды тоқтата тұруға немесе төлем қызметін көрсетуден бас тартуға құқық береді. Басқа банктердің сөзі өзгеше, бірақ құрылымы ұқсас: өз банкіңіздің сайтынан «шарттар» немесе «қосылу шарты» құжатын іздеңіз.
Іс жүзінде екі нәтиже бар. Құжаттар сәйкес келеді — мәселе сонымен бітеді. Құжат жоқ немесе бір-біріне қайшы — банк аударымнан бас тартып, операцияларды тоқтата алады. Сіздің қолыңыздағы жалғыз нәрсе — жіберетін құжаттарыңыз.
Бір сан емес, төрт буын
«Қаражат көзі» табыс туралы сұрақ сияқты естіледі. Криптоға байланысты түсімдерде банк шын мәнінде төрт буынның бір-біріне жалғасатынын тексереді:
- Бастапқы ақша. Жалақы, кәсіптен түскен табыс, жинақ, көлік не пәтер сатудан түскен ақша. Мұнда крипто жоқ: жалақы үзіндісі, шарт, салық жазбалары.
- Алаңға кіру. Қай картадан төледіңіз, қай алаңда, қай күні, қанша сомаға.
- Теңгеге айналу. Монетаны қалай саттыңыз: лицензиясы бар алаңда сатып, шығарып алдыңыз ба, әлде P2P арқылы жеке адамдарға саттыңыз ба.
- Осы картаға түсу. Банк сұраған әр түсім жоғарыдағы қай сатылымға сәйкес келеді.
Ең жиі үзіліс бірінші мен төртінші буынның арасында болады. Мысалы, сіз екі жыл бұрын жалақыдан USDT алып, биыл оны бірнеше бөлікпен саттыңыз делік. Түсімдердің бәрі көрініп тұр, ал алғашқы сатып алуды қай картадан төлегеніңіз есте қалмауы мүмкін. Бос орынды болжаммен толтырмаңыз. Құжатпен дәлелдей алатын буындарды жазып, дәлелдей алмайтынын ашық белгілеңіз («жазбалар ескі, төменде табылғаны ғана») және сол жылғы жалақы үзіндісін қоса тіркеңіз.
Монета мүлде сатып алынбаған болса — мысалы, клиент сізге USDT-мен төлеген — бірінші буынның орнына шот-фактура, шарт немесе тапсырысты растау тұрады. Саудадағы USDT төлемдері бойынша әр кезеңде не сақтау керегін мына мақала тізіп береді.
Биржа буыны: шот үзіндісі нені дәлелдейді, нені дәлелдемейді
Екінші және үшінші буынның құжаттары биржаның ішінде. Мысал ретінде Binance алынды, себебі оның анықтама орталығы экспорт мүмкіндіктерін нақты жазған; басқа алаңдарда атаулар басқа, бірақ мағынасы ұқсас.
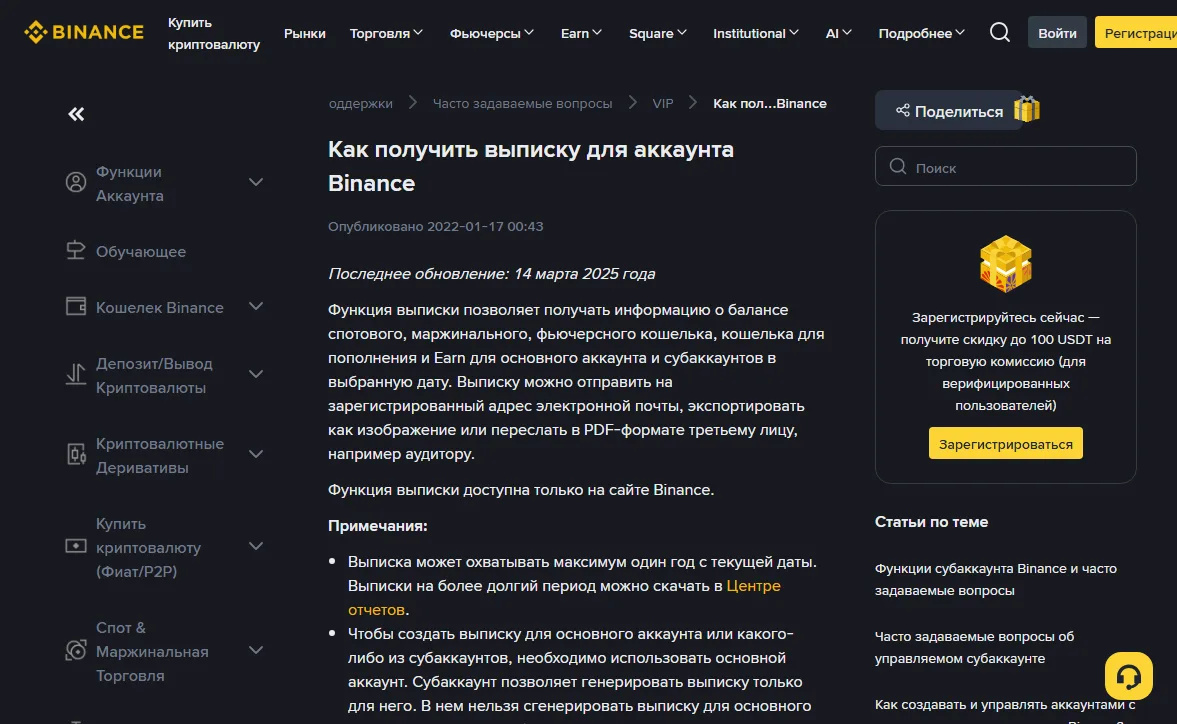
Бұл бет «шот үзіндісі» туралы. Ол тек веб-сайтта жасалады және таңдалған күнгі спот, маржа, фьючерс, қаржыландыру және Earn әмияндарындағы қалдықтың суретін көрсетеді; жалпы құны BTC немесе USDT-мен беріледі. Оны тіркелген поштаңызға жіберуге, сурет ретінде сақтауға немесе PDF түрінде үшінші тұлғаға жолдауға болады — беттің өзі мысал ретінде аудиторды атайды.
Банкке апармас бұрын мынаны біліңіз:
- Бұл — қалдық, қозғалыс емес. Ол белгілі бір күні шотта не болғанын дәлелдейді. Ақша қайдан келіп, қайда кеткенін көрсетпейді, ал банк дәл соны сұрап отыр.
- Қалдығы ең үлкен бес актив қана көрсетіледі. PDF тек ағылшынша, сегіз таңбалы құпиясөзбен шифрланады, жүктеу сілтемесі жеті күн жұмыс істейді.
- Бір үзінді ең көбі бір жылды қамтиды; одан ескі деректер үшін бет есептер орталығына жібереді.
Сондықтан үзіндіні шоттың сіздікі екенін көрсететін мұқаба бет ретінде қолданыңыз. Сомаларды шын мәнінде сәйкестендіретін — салым, сауда және шығару тарихы. Оны экспорттап, банк атаған түсімдерге сәйкес келетін жолдарды белгілеңіз. Белгіленген қысқа үзінді толық файлдан әлдеқайда оңай тексеріледі.
Жергілікті лицензиясы бар алаңда сатып, картаға шығарсаңыз, бұл буын ең оңайы: алаңның өзі қаржы мониторингі субъектісі, ақша атын атауға болатын реттелетін ұйымнан келеді. Шетелдік алаңды пайдалансаңыз немесе алаңның мәртебесіне сенімді болмасаңыз, алдымен AFSA тізілімін тексеріңіз — банк бұл туралы да сұрауы мүмкін.
P2P арқылы түскен теңге — ең қиын бөлік
Себебі қарапайым: ақшаны бейтаныс адамдар бір-бірлеп аударады. Банк көшірмесінде ондаған түрлі есім, түрлі түсініктеме тұрады. Олардың әрқайсысы туралы банк «бұл кім, сізге неге ақша берді?» деп сұрайды.
Мұны түсіндіру үшін әр түсім нақты бір P2P тапсырысына сілтеуі керек. Қажеттісі:
- тапсырыс нөмірі, уақыты, сомасы және сатып алушының алаңдағы расталған аты;
- банк көшірмесіндегі сол түсімнің жолы, төлеушінің аты көрініп тұруы керек;
- екеуін жұптайтын кесте: күні бойынша, бір жолда бір тапсырыс.
Төлеушінің аты сатып алушының атымен сәйкес келмейтін жолдарға бөлек түсініктеме керек. Бұл — үшінші тұлғаның төлемі, ең жаман жағдайда алаяқтық құрбанының ақшасы. Бұл туралы «үшбұрыш» схемасы туралы мақалада жазылған. Банк төлеушінің атын сізден бұрын көрді.
Жиілік те қаралады. Бір картаға қысқа уақытта бейтаныс адамдардан көп аударым түссе, бұл біреу үшін ақша жинау немесе лицензиясыз айырбас сияқты көрінеді. Анда-санда өз монетаңызды сату мен P2P-де күнде сауда жасау — банк үшін екі түрлі клиент. Екіншісі қай жерде құқық бұзушылыққа айналатынын сот істерімен бірге мына мақала көрсетеді.
Жазбаша түсініктемені қалай жазу керек
Банк әдетте жауапты қалай беру керегін айтады: қосымшадағы хабарлама, электрондық пошта немесе бөлімшеге бару. Сол арна мен сол мерзімді ұстаныңыз; телефонмен түсіндіріп қойсаңыз да, жазбаша нұсқасын жіберіңіз.
Бір бет жеткілікті. Мынадай құрылым ыңғайлы:
1. Сұралған түсімдер: күні, сомасы, саны — банк қалай тізсе, солай.
2. Олардың сипаты: өзіме тиесілі USDT-ні сатудан түскен қаражат.
3. Тізбек: бастапқы ақшаның көзі (1-қосымша); сатып алу — қашан, қай алаңда (2-қосымша); сату — қашан, қандай тәсілмен (3-қосымша); әр сатылым мен әр түсімнің сәйкестік кестесі (4-қосымша).
4. Құжатпен дәлелдей алмайтын бөлік және оның себебі.
5. Байланыс деректері.
Қазақ немесе орыс тілінде жазсаңыз, қызметкерге аудармашы іздеудің керегі жоқ; қытай не ағылшын тіліндегі хат-хабар мен шарттарға аударма қосыңыз. Скриншотты толық жіберіңіз, тек сома көрінетіндей қиып алмаңыз: күні, алаңның атауы және шот иесінің аты кадрда болуы керек.
Көшірмесін және жібергеніңізді растайтын жазбаны сақтаңыз. Бәрібір шектеу қойылса немесе банктің жауабы негізсіз көрінсе, бұл папка банкке ресми шағым беруге, одан әрі банк омбудсманына жүгінуге негіз болады.
Жағдайды ушықтыратын жауаптар
Қаражат көзін ойдан шығармаңыз. «Досым қарызын қайтарды», «туыстарым берді» десеңіз, банк қарыз қолхатын немесе сол адамның көшірмесін сұрай алады. Айтылған сөз жазбаларға қайшы келген сәтте толық емес құжат жалған мәліметке айналады.
- Сұрау жүріп жатқанда қалдықты басқа картаға көшіру. Тәуекел жүйесі үшін бұл ақшаның асығыс кетуіне ұқсайды.
- Келесі сатылымдарға досыңыздың картасын пайдалану. Қылмыстық кодекстің 232-1-бабы дәл осыған бағытталған, досыңыз да бірге тартылады.
- Енді ұсақ аударымдарға бөлу. Бір соманы әдейі көп бөлікке бөлу бақылаудан жалтару сияқты оқылуы оңай және бастапқы аударымнан да қиын түсіндіріледі.
- Жауап бермеу. 13-баптың логикасы: тексеруді аяқтау мүмкін болмаса — бас тарту. Үнсіздік сізді дәл сонда апарады.
Сұралған түсімдердің ішінде өзіңіз де түсіндіре алмайтындары болса — біреу үшін қабылдаған ақша немесе ешбір тапсырысқа сәйкес келмейтін аударымдар — бірдеңе жазбас бұрын заңгерге көрініңіз. Жіберген әр сөйлеміңіз кейін сұратылуы мүмкін.
Жиі қойылатын сұрақтар
Банк карта бұғаттаған жоқ, тек телефон соғып сұрады. Жазбаша құжат керек пе?
Телефонда түсіндіре алсаңыз, түсіндіріңіз де, жазбаша құжат керек пе, қайда және қашанға дейін жіберу керек екенін сұраңыз. Телефон әңгімесі сіз жақта ешқандай із қалдырмайды, сондықтан іс ушығып кетсе деп, сұралмаса да папканы дайындап қойған жөн.
Binance шот үзіндісінің өзі жеткілікті ме?
Көбіне жоқ. Ол бір күнгі қалдықтың суреті, ақшаның қайдан келіп, қайда кеткенін көрсетпейді. Шоттың сіздікі екенін дәлелдейді; сомаларды салым, сауда, шығару тарихы және тапсырыс пен түсімнің сәйкестік кестесі ғана сәйкестендіреді.
Лицензиясы бар алаң арқылы шығарсам, банк сұрамай ма?
Кепілдік жоқ. Лицензиясы бар алаңнан келген ақшаны түсіндіру оңайырақ, себебі ол да қаржы мониторингі субъектісі. Бірақ банктің клиентті тексеру міндеті ақшаның қай алаңнан келгеніне қарап жойылмайды; сұрау-сұрамауды банк өз тәуекел бағасы бойынша шешеді.
Заң, шарт талаптары және алаң беттері
Банктер мерзім мен құжат тізімін өздері белгілейді. Бұл мақала үшін тек Kaspi-дің жария шарттары тексерілді; басқа банктер тексерілген жоқ.
- 2009 жылғы 28 тамыздағы № 191-IV Заң (ақшаны жылыстатуға және терроризмді қаржыландыруға қарсы іс-қимыл туралы) «Әділет» ресми құқықтық ақпарат жүйесі (орыс тілінде)3-бап (қаржы мониторингі субъектілері), 5-бап (тиісінше тексерудегі қаражат көзі), 13-бап (бас тарту және тоқтата тұру). Қолданыстағы редакциясы 2026 жылғы қазанда қаралды.
- Kaspi Bank: электрондық банк қызметтерін көрсету шарттары Kaspi Bank, PDF (орыс тілінде)7.1-тармақтың 3), 7.4-тармақтың 3) және 10.1-тармақтың 6) тармақшалары; 2026 жылғы қазанда жүктелген нұсқа.
- Как получить выписку для аккаунта Binance Binance анықтама орталығы (орыс тілінде)Үзіндінің қайда жасалатыны, мазмұны, форматтары және бір жылдық шегі; беттегі соңғы жаңарту күні — 2025 жылғы 14 наурыз.
- Қазақстан Республикасының Қылмыстық кодексі «Әділет» ресми құқықтық ақпарат жүйесі (орыс тілінде)232-1-бап (шотты басқаға беру, біреу үшін ақша қабылдап, аудару); қолданыстағы мәтіні басшылыққа алынады.